Domain cc24.de kaufen?
Wir ziehen mit dem Projekt
cc24.de um.
Sind Sie am Kauf der Domain
cc24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cc24.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
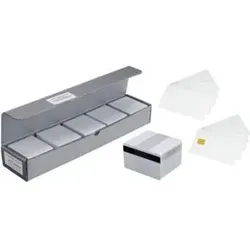
Zebra PVC Karten Weiss 500 Karten, Drucker ZubehörDie Zebra Premier PVC-Karten sind eine hochwertige Lösung für Druckerzubehör, die speziell für den Einsatz mit Zebra-Druckern entwickelt wurden. Diese Karten verfügen über eine selbsthaftende Rückseite und sind mit einer Mylar-Beschichtung versehen, die für zusätzliche Haltbarkeit sorgt. Mit einer Stärke von 10 mil bieten sie eine optimale Grundlage für Farbensublimierung und Thermal Transfer Drucktechnologien. Die Karten sind in Packungen zu 500 Stück erhältlich, was sie ideal für umfangreiche Druckprojekte macht. Sie sind kompatibel mit verschiedenen Zebra-Druckermodellen, darunter die P310F, P310i, P320i, P330i, P330m, P420i und P430i. Diese PVC-Karten sind nicht nur funktional, sondern auch benutzerfreundlich, da sie eine einfache Handhabung und Anwendung ermöglichen. - Selbsthaftende Rückseite für einfache Anwendung - Mylar-Beschichtung für erhöhte Haltbarkeit - Kompatibel mit mehreren Zebra-Druckermodellen - Ideal für Farbensublimierung und Thermal Transfer Druck.243,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **

Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Zebra PVC-KARTEN 500 KARTEN, Drucker ZubehörDie Zebra PVC-Karten sind eine hochwertige Lösung für Druckanwendungen, die eine exzellente Bildqualität und Langlebigkeit erfordern. Diese Karten sind aus reinem Polyvinylchlorid (PVC) gefertigt und haben eine Stärke von 10 mil, was sie robust und widerstandsfähig gegen Abnutzung macht. Mit den Abmessungen von 85,6 x 54 mm entsprechen sie dem CR-80 Standard und sind somit ideal für eine Vielzahl von Anwendungen, einschliesslich Ausweisen, Mitgliedskarten und mehr. Die Karten sind speziell für den Einsatz mit Zebra P100i Druckern konzipiert und garantieren eine gleichbleibend hohe Druckqualität. Ihre glatte Oberfläche sorgt dafür, dass die Druckergebnisse scharf und klar sind, während die ISO-Normierung eine gleichbleibende Qualität gewährleistet. Mit einem Pack von 500 Karten sind sie eine praktische Wahl für Unternehmen und Organisationen, die regelmässig Karten drucken müssen. - Hochwertige PVC-Karten für exzellente Druckqualität - 10 mil Stärke für erhöhte Langlebigkeit - CR-80 Standardgrösse für vielseitige Anwendungen - Geeignet für Zebra P100i Drucker.57,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra PVC Karten Weiss 500 Karten, Drucker ZubehörDie Zebra Premier PVC-Karten sind eine hochwertige Lösung für Druckerzubehör, die speziell für den Einsatz mit Zebra-Druckern entwickelt wurden. Diese Karten verfügen über eine selbsthaftende Rückseite und sind mit einer Mylar-Beschichtung versehen, die für zusätzliche Haltbarkeit sorgt. Mit einer Stärke von 10 mil bieten sie eine optimale Grundlage für Farbensublimierung und Thermal Transfer Drucktechnologien. Die Karten sind in Packungen zu 500 Stück erhältlich, was sie ideal für umfangreiche Druckprojekte macht. Sie sind kompatibel mit verschiedenen Zebra-Druckermodellen, darunter die P310F, P310i, P320i, P330i, P330m, P420i und P430i. Diese PVC-Karten sind nicht nur funktional, sondern auch benutzerfreundlich, da sie eine einfache Handhabung und Anwendung ermöglichen. - Selbsthaftende Rückseite für einfache Anwendung - Mylar-Beschichtung für erhöhte Haltbarkeit - Kompatibel mit mehreren Zebra-Druckermodellen - Ideal für Farbensublimierung und Thermal Transfer Druck.243,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.